Kıyı Şeridindeki Enerji Şoku: 2026 Yakıt Krizinde Güneydoğu Asya’nın On Bir Ülkesi
Sefa Yürükel
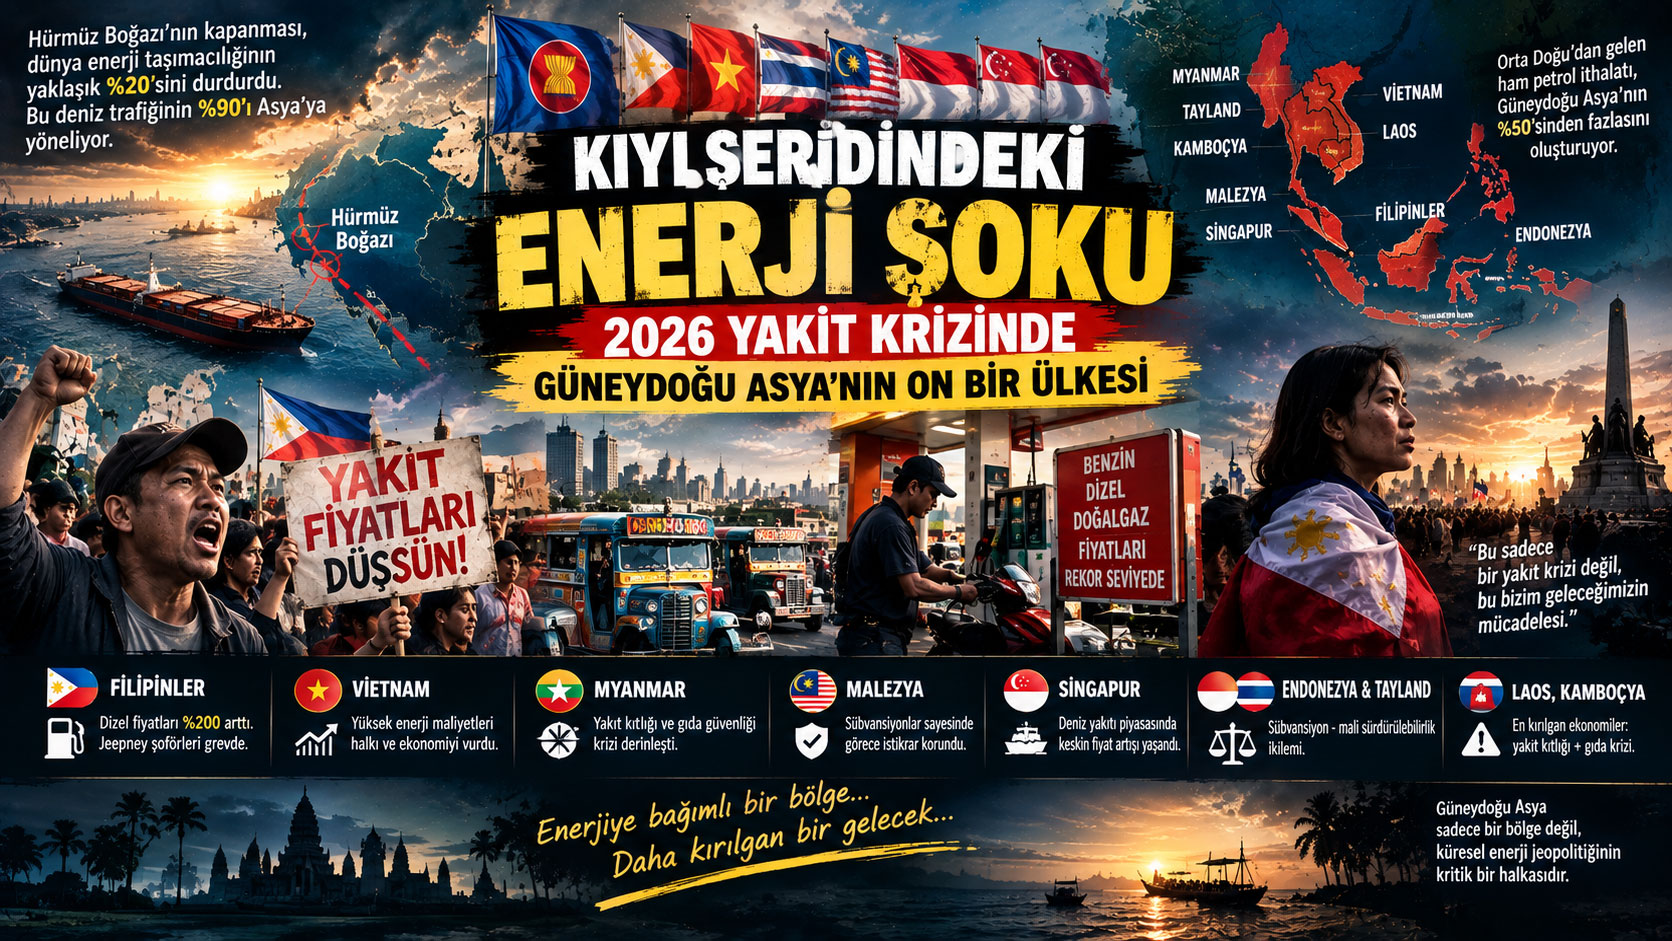
Bu makale, 2026 küresel enerji krizinin Güneydoğu Asya’nın on bir ülkesi üzerindeki etkilerini ve bunların toplumsal ve siyasal sonuçlarını incelemektedir. Hürmüz Boğazı’nın kapanmasıyla tetiklenen arz kesintisi, ASEAN üyesi ülkeler üzerinde asimetrik ancak yaygın biçimde derin etkiler yarattı. Filipinler, Vietnam ve Myanmar gibi Orta Doğu ham petrolüne yüksek bağımlılığı olan ekonomiler en şiddetli fiyat dalgalanmalarını ve toplumsal huzursuzluğu yaşadı. Malezya, mali sübvansiyonlar ve arz çeşitlendirmesi sayesinde görece istikrarı korudu. Singapur’un deniz yakıtı piyasası fiyatlarda keskin artış yaşadı ancak arz kesilmedi. Endonezya ve Tayland, sübvansiyon mekanizması ile mali sürdürülebilirlik arasındaki ikileme düştü. Laos, Kamboçya ve Myanmar gibi en kırılgan ekonomiler ise yakıt kıtlığı ile gıda güvenliği krizinin çifte tehdidiyle karşılaştı. Bu çalışma, ülkelerin kriz gelişimini, politika tepkilerini ve bunların sınırlılıklarını karşılaştırmalı bir perspektifle analiz etmekte ve Güneydoğu Asya’nın küresel enerji jeopolitiğindeki yapısal kırılganlığını tartışmaktadır.
Bölgesel Arka Plan: Hürmüz Kapanmasının Güneydoğu Asya’ya Yayılması
28 Şubat 2026’da Hürmüz Boğazı kapandığında, ASEAN üyesi ülkeler asimetrik bir şokla karşı karşıya kaldı. Bu boğaz küresel petrol taşımacılığının yaklaşık yüzde 20’sini taşımaktadır ve bu deniz trafiğinin yaklaşık yüzde 90’ı Asya’ya yönelmektedir. Güneydoğu Asya bölgesinin ham petrol ithalatının yüzde 50’sinden fazlası Orta Doğu’dan gelmektedir. Filipinler ve Vietnam’ın Orta Doğu ham petrolüne bağımlılığı sırasıyla yüzde 95 ve yüzde 88’e ulaşmaktadır. Malezya, Tayland ve Singapur’un Orta Doğu ithalat payı da yarıdan fazladır.
Şokun yayılma hızı son derece yüksek oldu. Brent ham petrolü 21 Nisan civarında varil başına yaklaşık 120 dolardan işlem gördü; bu, Şubat ayındaki kriz öncesi düzeyin yaklaşık yüzde 55 üzerindeydi. Benzin fiyatları da hızla yükseldi ve Filipinler’deki artış kriz öncesi düzeyin yüzde 50’sini aştı. Filipinler’in yakıt piyasası tamamen serbestleştirilmiş olduğundan, ithalat fiyatlarındaki artış neredeyse tamamen tüketicilere yansıdı. ASEAN’ın ekonomik kaybının yaklaşık 2,3 milyon dolar olduğu tahmin edilmektedir; ancak bu yalnızca doğrudan arz azalmasının statik bir tahminidir ve enflasyon yayılımı ile GSYİH büyümesi üzerindeki dolaylı etkileri içermemektedir. Analizler, krizin sürmesi durumunda ASEAN’ın enflasyon oranının yüzde 4 puanın üzerinde artabileceğini ve GSYİH büyüme oranının yüzde 2 puan düşebileceğini öngörmektedir.
Filipinler: Serbestleştirilmiş Piyasanın Tam Maruziyeti
Krizin Derinliği
Filipinler, Güneydoğu Asya’da Orta Doğu ham petrolüne en derin bağımlılığı olan ekonomidir; ham petrol ithalatının yüzde 95’i bu bölgeden gelmektedir. Bu yapısal maruziyet, Hürmüz kapanmasının neredeyse Filipinler’in enerji arzına doğrudan bir darbe olması anlamına geliyordu. Dizel fiyatları yaklaşık yüzde 200 arttı; jeepney şoförleri ve taşımacılık operatörleri, gelirleri artmadan maliyetlerdeki keskin yükselişi göğüslemek zorunda kaldı.
Endonezya veya Malezya’dan farklı olarak Filipinler’de kapsamlı bir yakıt sübvansiyonu mekanizması bulunmamaktadır. Petrol fiyatlarındaki artış neredeyse tamamen perakende düzeyine yansıdı ve hükümetin kullanabileceği araçlar hedefli sübvansiyonlar ve sınırlı nakit yardımlarıyla sınırlı kaldı. Devlet Başkanı Marcos, 24 Mart’ta bir yürütme emriyle ulusal enerji acil durumu ilan etti; seyahat kısıtlamaları getirildi ve toplu taşımaya öncelik tanındı.
Toplumsal Tepki: Jeepney Şoförlerinin Grevi
Filipinler’in toplumsal tepkisi, Güneydoğu Asya ülkeleri arasında en örgütlü ve en görünür olanıydı. Taşımacılık federasyonu Manibela, 15 Nisan’da üç günlük bir ulusal grev başlatarak petrol fiyatlarının düşürülmesini, petrol serbestleştirme yasasının kaldırılmasını ve yakıt ürünlerindeki katma değer vergisi ile tüketim vergisinin iptal edilmesini talep etti.
Manibela başkanı Mar Valbuena, yaklaşık seksen bin üyenin greve katılacağını ve bunun Metro Manila ile birçok ili kapsayacağını belirtti. Grev toplu taşımayı tamamen felç edemediyse de etki alanı ve siyasi sinyali göz ardı edilemezdi. Grevin temel talepleri, Filipinler’in enerji yönetimindeki derin bir çelişkiyi ortaya koyuyordu: serbestleştirilmiş piyasa, tüm fiyat riskinin tüketici tarafından taşınması anlamına geliyordu ve hükümet, Kongre yasa çıkarmadıkça katma değer vergisini askıya alma yetkisi olmadığını ileri sürüyordu.
Malacañang Sarayı grevi zamansız ve amaca aykırı olarak nitelendirdi ve hükümetin yakıt sübvansiyonları, nakit yardımları ve hizmet sözleşmesi programlarını içeren UPLIFT paketini zaten başlattığını vurguladı. Ancak geçim sınırında yaşayan jeepney şoförleri için hedefli sübvansiyonların kapsamı ve zamanlaması yeterli olmaktan uzaktı.
Politika Tepkisi ve Sınırlılıkları
Filipinler’in tepkisi, serbestleştirilmiş bir enerji sisteminde hükümetin araç kutusunun sınırlılığını yansıttı. Ulusal enerji acil durumu hükümete kaynak tahsis etme olanağı tanıdı ancak fiyat yansıma mekanizmasının temel işleyişini değiştiremedi. Maliye Bakanlığı ve Enerji Bakanlığı olası tüketim vergisi düzenlemelerini inceledi ancak Devlet Başkanı katma değer vergisini tek taraflı olarak askıya alma yetkisi olmadığını açıkça belirtti.
Daha derin sorun, Filipinler’in kriz öncesinde yeterli stratejik yakıt rezervi oluşturmamış olması ve taşımacılık sektörünün enerji dönüşümüne yönelik anlamlı bir yatırım yapmamasıydı. Jeepney modernizasyon programı kriz öncesinde bile yavaş ilerliyordu ve 2026 yakıt şoku, eski araçların işletme maliyeti sorununu daha da keskinleştirdi.
Vietnam: Esnek Yönetim Altında Dizel Şoku
Krizin Derinliği
Vietnam’ın ham petrol ithalatının yüzde 88’i Orta Doğu’dan gelmektedir ve bu oran Filipinler’den sonra ikinci en yüksek düzeydir. Vietnam hükümetinin tepkisi, fiyat yönetim mekanizmasının esnekliğini yansıttı. 36 sayılı karar uyarınca dünya fiyatları yüzde 15’ten fazla dalgalandığında veya yüzde 10’dan az düştüğünde hükümet iç fiyatları derhal ayarlayabilmektedir. Bu mekanizma kriz sırasında on iki fiyat ayarlamasını tetikledi; bu, olağan sıklığın çok üzerindeydi.
En ağır etkilenen kalem dizel oldu. 28 Şubat’tan 3 Nisan’a kadar dizel 0,05S, litre başına 20.120 Vietnam dongundan 44.788 dong’a yükselerek yüzde 122,6 oranında arttı. RON 95 benzin ise 24.410 dong’dan 26.976 dong’a çıkarak yüzde 8,38 arttı. Dizel ile benzin artış oranları arasındaki büyük fark, dizelin sanayi ve taşımacılıktaki kritik konumunu ve küresel dizel piyasasındaki yapısal gerginliği yansıttı.
Bölgesel Farklılaşma ve Ekonomik Yayılma
Can Tho kentinden gelen raporlar, krizin yayılımının mikro düzeydeki görünümünü sundu. Lojistik ve taşımacılık sektörü en doğrudan darbeyi aldı; yakıt maliyetleri taşıma maliyetlerinin yüzde 35 ila 40’ını oluşturduğundan işletmeler navlun ücretlerini yüzde 10 ila 15 oranında artırmak zorunda kaldı. Sanayi bölgelerinde dizel ile çalışan makinelerin kullanım maliyeti yükselerek işletme kârlarını sıkıştırdı. Tarım sektörü ekim döneminin zirvesinde yakıt maliyeti artışıyla karşılaştı. Geleneksel pazarlarda taze gıda fiyatları taşıma maliyetlerindeki artış nedeniyle yüzde 5 ila 10 oranında yükseldi.
Petrolimex Can Tho şirketi, krizde devlet işletmelerinin istikrar sağlayıcı rolünü sergiledi. Şirket arzı güvence altına almak için kâr fedakârlığını kabul etti; mart ayı tüketimi aylık bazda 27.000 metreküpe ulaştı.
Malezya: Sübvansiyon ve Çeşitlendirmenin Koruyucu Kalkanı
Krizin Görece Ilımlı Seyri
Malezya, bölgedeki en ılımlı kriz seyrini yaşayan ülkelerden biri oldu. Bunun iki temel nedeni vardı. Birincisi, Malezya net bir petrol ve gaz ihracatçısıdır; Petronas’ın gelirleri küresel fiyat artışından olumlu etkilendi. İkincisi, hükümet RON 95 benzin ve dizel için kapsamlı sübvansiyon mekanizmasını sürdürerek perakende fiyatları sabit tuttu.
Benzin ve dizel sübvansiyonlarının 2026 yılı için yaklaşık 15 milyar ringgit’e ulaşması bekleniyordu; bu, kriz öncesi tahminlerin oldukça üzerindeydi ancak Petronas’tan gelen ek gelirlerle kısmen dengelendi. Malezya’nın Orta Doğu ham petrolüne bağımlılığı yüzde 50 civarındaydı ve ithalat kaynakları arasında Suudi Arabistan, Birleşik Arap Emirlikleri ve Kuveyt’in yanı sıra Afrika ve Latin Amerika kaynakları da bulunuyordu.
Toplumsal Tepki ve Siyasi Yansımalar
Malezya’da kriz, Filipinler veya Endonezya’daki ölçekte sokak protestolarına yol açmadı. Ancak sübvansiyonların mali yükü ve bunun gelecekteki sürdürülebilirliği siyasi tartışmanın merkezine yerleşti. Muhalefet, sübvansiyonların yüksek gelirli kesimlere de fayda sağladığını ve hedeflenmesi gerektiğini savundu. Hükümet ise fiyat istikrarının toplumsal barış için vazgeçilmez olduğunu vurguladı.
Doğu Malezya’da, Sabah ve Sarawak’ta, kırsal topluluklar dizel maliyetlerindeki artıştan daha fazla etkilendi; çünkü bu bölgelerde nehir ve kıyı taşımacılığı dizel yakıtlı teknelerle yapılmaktadır. Ancak federal sübvansiyonlar bu yükü hafifletti.
Değerlendirme
Malezya’nın durumu, kaynak zengini bir ekonominin dış şok karşısındaki avantajını göstermektedir. Ancak bu koruma kalkanının maliyeti yüksektir ve uzun vadede sübvansiyonların hedeflenmesi kaçınılmaz görünmektedir. Kriz, Malezya’nın enerji dönüşümünü hızlandırma ihtiyacını da ortaya koydu.
Singapur: Deniz Yakıtı Merkezinin Stres Testi
Krizin Özellikleri
Singapur, dünyanın en büyük deniz yakıtı ikmal merkezidir ve küresel bunker yakıtı satışının önemli bir bölümünü elinde tutmaktadır. Kriz sırasında Singapur’un deniz yakıtı piyasası fiyatlarda keskin artış yaşadı ancak arz kesintisi yaşamadı. Bu, Singapur’un rafineri kapasitesi, depolama altyapısı ve küresel ticaret ağlarındaki merkezi konumunun bir sonucuydu.
Singapur’un ham petrol ithalatı çeşitlendirilmişti; Orta Doğu’nun payı yüzde 50 civarındaydı ancak Malezya, Endonezya ve diğer kaynaklardan da önemli miktarda tedarik sağlanıyordu. Ülkenin rafineri kapasitesi iç talebin çok üzerindeydi ve ihracata yönelikti.
Ekonomik ve Toplumsal Etkiler
Singapur’da perakende benzin fiyatları arttı ancak hükümetin mali disiplini ve güçlü para birimi nedeniyle enflasyon baskısı görece kontrol altında kaldı. Toplu taşıma sistemi son derece gelişmiş olduğundan, özel araç sahipliğinin maliyeti yüksek olsa da nüfusun büyük bölümü doğrudan etkilenmedi.
Krizin en görünür etkisi denizcilik sektöründe oldu. Bunker fiyatlarındaki artış, deniz taşımacılığı maliyetlerini yükselterek küresel tedarik zincirlerine yansıdı. Singapur limanı, bu maliyet artışını hacim kaybı yaşamadan yönetti; ancak küçük ölçekli gemi işletmecileri ve balıkçılık sektörü baskı hissetti.
Politika Tepkisi ve Değerlendirme
Singapur’un tepkisi, piyasa mekanizmalarına güven ve stratejik rezervlerin kullanımı arasında dengeliydi. Hükümet, akaryakıt istasyonlarındaki fiyatları doğrudan sübvanse etmedi ancak düşük gelirli hanelere yönelik geçici destek paketleri açıkladı. Kriz, Singapur’un enerji güvenliği stratejisinin sağlamlığını doğruladı ancak fosil yakıt bağımlılığının uzun vadeli risklerini de hatırlattı.
Endonezya: Sübvansiyon İkileminin Ağırlaşması
Krizin Derinliği
Endonezya, krizden hem tüketici hem de üretici olarak etkilendi. Ülke, ham petrol ithalatçısı olmakla birlikte kömür ve doğal gaz ihracatçısıdır. Kriz sırasında hükümet, Pertalite ve Solar gibi sübvansiyonlu yakıt türlerinin fiyatlarını sabit tutmaya çalıştı ancak sübvansiyon yükü hızla arttı.
Endonezya’nın ham petrol ithalatının önemli bir bölümü Orta Doğu’dan gelmektedir. Kriz sırasında Pertamina, alternatif kaynaklar arayarak Nijerya ve Angola’dan tedarik sağlamaya çalıştı ancak lojistik maliyetler arttı.
Bölgesel Farklılaşma
Cava dışındaki adalarda, özellikle Sumatra, Kalimantan, Sulawesi ve Doğu Nusa Tenggara’da yakıt dağıtım maliyetleri yüksekti ve bazı bölgelerde kısa süreli kıtlıklar yaşandı. Kırsal balıkçı toplulukları, dizel maliyetlerindeki artış nedeniyle denize açılmakta zorlandı. Tarım sektöründe gübre ve taşıma maliyetleri yükseldi.
Toplumsal Tepki ve Politika
Endonezya’da kriz, Filipinler’deki ölçekte örgütlü protestolara yol açmadı ancak sübvansiyonların geleceği ve hedeflenmesi konusunda siyasi tartışma yoğunlaştı. Hükümet, sübvansiyonlu yakıtın yalnızca düşük gelirli haneler ve küçük işletmeler için geçerli olacağı bir sistem üzerinde çalıştığını duyurdu. Ancak bu tür bir hedefleme sisteminin kurulması zaman alacaktı ve kriz sırasında acil ihtiyaçları karşılayamadı.
Değerlendirme
Endonezya, sübvansiyon mekanizmasının mali sürdürülebilirliği ile toplumsal istikrar arasındaki klasik ikilemi yaşadı. Kriz, sübvansiyon reformunun gerekliliğini ortaya koydu ancak siyasi maliyeti yüksek olduğundan reform ertelendi.
Tayland: Dizel Fonu ve Turizm Ekonomisinin Baskısı
Krizin Özellikleri
Tayland, dizel fiyatlarını yönetmek için kurulmuş olan Yakıt Fonu’nu kullanarak fiyat istikrarını sağlamaya çalıştı. Ancak fonun kaynakları sınırlıydı ve küresel fiyat artışı fonu hızla eritti. Hükümet, fonun borçlanma limitini artırmak zorunda kaldı.
Tayland’ın Orta Doğu ham petrolüne bağımlılığı yüzde 50’nin üzerindeydi. Turizm sektörü, yakıt maliyetlerindeki artıştan doğrudan etkilendi; uçak yakıtı ve deniz taşımacılığı maliyetleri arttı. Ancak Tayland’ın tarım sektörü, özellikle pirinç ve şeker kamışı üretimi, dizel maliyetlerindeki artıştan olumsuz etkilendi.
Toplumsal Tepki
Tayland’da kamyon şoförleri ve taşımacılık operatörleri, hükümetten ek sübvansiyon ve fiyat kontrolü talep etti. Bazı illerde yavaş sürüş konvoyları düzenlendi. Ancak Tayland’ın güçlü sendikal geleneği olmasına rağmen, protestolar Filipinler’deki ölçekte ulusal bir harekete dönüşmedi.
Politika Tepkisi ve Değerlendirme
Tayland hükümeti, dizel fiyatını belirli bir düzeyde sabitlemek için fonu kullandı ve düşük gelirli hanelere yönelik destek paketleri açıkladı. Ancak fonun mali sürdürülebilirliği sorgulanmaya başlandı. Kriz, Tayland’ın enerji fiyatlandırma sisteminin uzun vadeli reform ihtiyacını ortaya koydu.
Myanmar: Krizin En Ağır Toplumsal Maliyeti
Krizin Derinliği
Myanmar, 2021 darbesinden bu yana siyasi ve ekonomik kriz içinde olan bir ülke olarak 2026 yakıt krizinden en ağır etkilenenlerden biri oldu. Ülkenin rafineri kapasitesi sınırlıdır ve yakıt ithalatına bağımlıdır. Kriz sırasında kyat’ın değer kaybı, ithal yakıt maliyetini daha da artırdı.
Myanmar’da yakıt fiyatları kriz sırasında birkaç kat arttı. Ancak resmi istatistikler güvenilir değildir ve gerçek fiyatlar karaborsada çok daha yüksek olabilir. Askeri yönetim, yakıt dağıtımını kontrol altına almaya çalıştı ancak direniş bölgelerinde ve etnik azınlık bölgelerinde devlet kontrolü zayıftı.
Toplumsal ve İnsani Etkiler
Myanmar’da kriz, insani bir felakete dönüşme potansiyeli taşıdı. Yakıt kıtlığı, gıda dağıtımını, sağlık hizmetlerine erişimi ve insani yardım operasyonlarını aksattı. Kırsal alanlarda, özellikle çatışma bölgelerinde, yakıt bulmak neredeyse imkânsız hale geldi. Balıkçılık ve tarım sektörleri çöktü.
Politika Tepkisi ve Değerlendirme
Askeri yönetimin tepkisi, yakıt dağıtımını merkezileştirmek ve muhalefeti bastırmak oldu. Ancak bu, krizi derinleştirdi. Uluslararası yardım kuruluşları, Myanmar’a yakıt ve insani yardım ulaştırmakta büyük güçlük çekti. Kriz, Myanmar’ın devlet kapasitesinin çöküşünü ve uluslararası izolasyonunun maliyetini gözler önüne serdi.
Laos: Kıtlık ve Borç Krizinin Kesişimi
Krizin Derinliği
Laos, Güneydoğu Asya’nın en yoksul ülkelerinden biri olarak krizden orantısız biçimde etkilendi. Ülke, yakıt ithalatına tamamen bağımlıdır ve dış borç yükü altındadır. Kriz sırasında yakıt fiyatları hızla arttı ve bazı bölgelerde fiziksel kıtlık yaşandı.
Laos’un para birimi kip, kriz sırasında değer kaybetti ve bu, ithal yakıt maliyetini daha da artırdı. Hükümet, fiyat kontrolü uygulamaya çalıştı ancak bu, resmi piyasada kıtlığa ve karaborsanın genişlemesine yol açtı.
Toplumsal Etkiler
Laos’ta kriz, kırsal hanelerin yakıt erişimini ciddi biçimde kısıtladı. Tarım sektörü, dizel ile çalışan makinelerin kullanım maliyeti nedeniyle ekim ve hasat faaliyetlerini azalttı. Ulaşım hizmetleri aksadı ve uzak bölgelerde gıda fiyatları arttı. Sağlık hizmetlerine erişim zorlaştı.
Politika Tepkisi ve Değerlendirme
Laos hükümeti, yakıt sübvansiyonları ve fiyat kontrolleri yoluyla krizi yönetmeye çalıştı ancak mali kaynaklar son derece sınırlıydı. Uluslararası yardım ve komşu ülkelerden destek arayışı sonuç verdi ancak yetersiz kaldı. Kriz, Laos’un yapısal kırılganlığını ve dış borç bağımlılığının risklerini ortaya koydu.
Kamboçya: Sınırlı Kapasite ve Dışa Bağımlılık
Krizin Derinliği
Kamboçya, yakıt ithalatına tamamen bağımlı ve rafineri kapasitesi olmayan bir ülkedir. Kriz sırasında yakıt fiyatları hızla arttı ve ulaşım maliyetleri yükseldi. Kamboçya’nın ekonomisi, tekstil ve turizm sektörlerine dayanmaktadır ve her ikisi de yakıt maliyetlerindeki artıştan olumsuz etkilendi.
Toplumsal Etkiler
Kamboçya’da kriz, kırsal hanelerin yakıt erişimini kısıtladı ve gıda fiyatlarını artırdı. Motosiklet ve tuk tuk sürücüleri, gelirlerinin büyük bölümünü yakıta harcamak zorunda kaldı. Tarım sektörü, dizel maliyetlerindeki artıştan olumsuz etkilendi.
Politika Tepkisi ve Değerlendirme
Kamboçya hükümeti, akaryakıt vergilerini geçici olarak düşürdü ve düşük gelirli hanelere destek sağlamaya çalıştı. Ancak mali kapasite sınırlıydı ve krizin etkileri uzun süreli oldu. Kamboçya, kriz karşısında yapısal kırılganlığını korudu.
Tayland, Laos, Kamboçya ve Vietnam’ın Karşılaştırmalı Değerlendirmesi
Bu dört ülke, farklı kapasite ve politika araçlarına sahip olmalarına rağmen ortak bir kırılganlık sergiledi. Hepsi yakıt ithalatına bağımlıydı ve küresel fiyat şokunu iç piyasaya yansıtmak zorunda kaldı. Sübvansiyon kapasitesi olan ülkeler, Tayland gibi, krizi daha yönetilebilir kıldı ancak mali sürdürülebilirlik sorunuyla karşılaştı. Kapasitesi sınırlı olan ülkeler, Laos ve Kamboçya gibi, krizi doğrudan tüketici ve kırsal haneler üzerinden yaşadı.
Vietnam, esnek fiyat yönetimi ve devlet işletmelerinin istikrar sağlayıcı rolü sayesinde görece daha iyi bir performans sergiledi. Ancak dizel fiyatlarındaki yüzde 122’lik artış, sanayi ve taşımacılık sektörleri üzerinde ağır bir yük oluşturdu.
Brunei: Küçük Ölçekli Petrol İhracatçısının İstikrarı
Brunei, küçük bir petrol ve gaz ihracatçısı olarak krizden görece az etkilendi. Ülkenin yakıt fiyatları sübvanse edilmektedir ve hükümet, vatandaşlara düşük fiyatlı yakıt sağlamaya devam etti. Brunei’nin nüfusu küçük olduğundan sübvansiyon yükü yönetilebilir düzeydeydi. Kriz, Brunei’nin ekonomik çeşitlendirme ihtiyacını bir kez daha ortaya koydu ancak ülke kısa vadede istikrarını korudu.
Doğu Timor: Yeni Ülkenin Sınavı
Doğu Timor, genç bir ülke olarak krizden etkilendi. Ülkenin petrol gelirleri var ancak rafineri kapasitesi yoktur ve yakıt ithalatına bağımlıdır. Kriz sırasında yakıt fiyatları arttı ve ulaşım maliyetleri yükseldi. Hükümet, sübvansiyonlar ve fiyat kontrolleri yoluyla krizi yönetmeye çalıştı ancak kapasite sınırlıydı. Kriz, Doğu Timor’un ekonomik çeşitlendirme ve enerji altyapısı yatırımı ihtiyacını ortaya koydu.
Karşılaştırmalı Değerlendirme: Güneydoğu Asya’da Enerji Kırılganlığının Katmanları
Güneydoğu Asya’nın on bir ülkesi, 2026 yakıt krizinde farklı katmanlarda kırılganlık sergiledi. Bu katmanlar, ülkelerin gelir düzeyi, kaynak zenginliği, sübvansiyon kapasitesi ve siyasi istikrarına göre şekillendi.
Birinci Katman: Kaynak Zengini ve Sübvansiyon Kapasitesi Yüksek Ülkeler. Brunei ve Malezya bu katmanda yer aldı. Petrol ve gaz gelirleri, küresel fiyat artışından olumlu etkilendi ve hükümetler sübvansiyonları sürdürebildi. Kriz, toplumsal huzursuzluğa yol açmadı ancak sübvansiyonların uzun vadeli maliyeti tartışma konusu oldu.
İkinci Katman: Esnek Yönetim ve Devlet Kapasitesi Yüksek Ülkeler. Singapur ve Vietnam bu katmanda yer aldı. Singapur, piyasa mekanizmalarına güvenerek ve stratejik rezervleri kullanarak arz güvenliğini korudu. Vietnam, esnek fiyat yönetimi ve devlet işletmelerinin istikrar sağlayıcı rolü sayesinde krizi yönetti ancak dizel fiyatlarındaki artış sanayi üzerinde ağır bir yük oluşturdu.
Üçüncü Katman: Sübvansiyon İkilemi Yaşayan Orta Gelirli Ülkeler. Endonezya, Tayland ve Filipinler bu katmanda yer aldı. Endonezya ve Tayland, sübvansiyon mekanizmalarını kullanarak fiyatları kontrol altında tutmaya çalıştı ancak mali sürdürülebilirlik sorunuyla karşılaştı. Filipinler ise serbestleştirilmiş piyasa nedeniyle fiyat şokunu tam olarak yaşadı ve toplumsal tepki en görünür biçimde bu ülkede ortaya çıktı.
Dördüncü Katman: Yapısal Kırılganlığı Yüksek Düşük Gelirli Ülkeler. Laos, Kamboçya ve Myanmar bu katmanda yer aldı. Bu ülkeler, yakıt ithalatına tam bağımlılık, sınırlı mali kapasite ve zayıf devlet yapısı nedeniyle krizi en ağır biçimde yaşadı. Myanmar’da kriz, insani bir felakete dönüşme potansiyeli taşıdı.
Beşinci Katman: Yeni ve Küçük Ölçekli Ekonomiler. Doğu Timor bu katmanda yer aldı. Petrol gelirleri olmasına rağmen rafineri kapasitesi ve kurumsal kapasite sınırlıydı.
Bu katmanlaşma, Güneydoğu Asya’nın küresel enerji jeopolitiğindeki yapısal konumunu yansıtmaktadır. Bölge, küresel petrol taşımacılığının kritik bir güzergâhında yer almakta ancak kendi rafineri kapasitesi ve stratejik rezervleri sınırlıdır. Ortak Doğu Asya ham petrol ithalatına bağımlılık, bölgeyi dış şoklara karşı yapısal olarak kırılgan kılmaktadır.
Sonuç
2026 yakıt krizi, Güneydoğu Asya’nın on bir ülkesinde farklı yoğunluklarda ancak ortak bir yapısal kırılganlıkla yaşandı. Kriz, bölgenin Orta Doğu ham petrolüne bağımlılığını, rafineri kapasitesinin yetersizliğini ve stratejik rezervlerin sınırlılığını ortaya koydu. Filipinler’de jeepney şoförlerinin grevi, Endonezya’da sübvansiyon tartışmaları, Myanmar’da insani kriz, Laos ve Kamboçya’da kıtlık, Malezya ve Brunei’de sübvansiyonların maliyeti, Singapur’da bunker fiyatlarının küresel yansımaları, krizin farklı yüzlerini oluşturdu.
Krizin en önemli dersi, enerji güvenliğinin yalnızca arz kaynaklarının çeşitlendirilmesi değil aynı zamanda rafineri kapasitesi, stratejik rezervler ve sosyal koruma mekanizmalarının güçlendirilmesi anlamına geldiğidir. Güneydoğu Asya ülkeleri, kriz sonrasında enerji dönüşümünü hızlandırma, bölgesel işbirliğini güçlendirme ve kırılgan haneleri koruma konularında daha kararlı adımlar atmak zorunda kalacaktır. Aksi halde bir sonraki dış şok, aynı katmanlaşmış kırılganlık içinde daha ağır sonuçlar doğuracaktır.
Kaynaklar
- ASEAN Secretariat. September 2026. Regional energy security assessment.
- Asian Development Bank. October 2026. Southeast Asia energy outlook 2026.
- International Energy Agency. October 2026. Global fuel market review: the 2026 crisis.
- Philippine Department of Energy. September 2026. Fuel price adjustment bulletin.
- Manibela Transport Federation. April 2026. Strike announcement and demands.
- Philippine News Agency. March 2026. State of national energy emergency declared.
- Vietnam Ministry of Industry and Trade. April 2026. Fuel price adjustment report.
- Petrolimex Can Tho. April 2026. Regional supply and consumption report.
- Malaysia Ministry of Finance. September 2026. Fuel subsidy allocation statement.
- Petronas. September 2026. Quarterly financial and supply report.
- Singapore Maritime and Port Authority. September 2026. Bunker fuel market update.
- Pertamina. September 2026. Supply diversification and subsidy report.
- Indonesia Ministry of Energy and Mineral Resources. September 2026. Subsidy reform proposal.
- Thailand Fuel Fund Office. September 2026. Diesel price stabilization report.
- Bangkok Post. September 2026. Truck driver convoys reported in northern provinces.
- Myanmar Ministry of Energy. September 2026. Fuel distribution statement.
- United Nations Office for the Coordination of Humanitarian Affairs. October 2026. Myanmar humanitarian update.
- Lao Ministry of Industry and Commerce. September 2026. Fuel import and pricing report.
- Vientiane Times. September 2026. Fuel shortages reported in northern provinces.
- Cambodia Ministry of Commerce. September 2026. Fuel tax reduction announcement.
- Phnom Penh Post. September 2026. Transport costs rise amid fuel crisis.
- Brunei Ministry of Energy. September 2026. Domestic fuel supply statement.
- Timor Leste Ministry of Petroleum. September 2026. Fuel import and subsidy report.
- Reuters. September 2026. Southeast Asia grapples with fuel crisis.
- Bloomberg. September 2026. ASEAN economies face inflation pressure.
- Nikkei Asia. September 2026. Philippine transport strike tests government response.
- South China Morning Post. September 2026. Southeast Asia fuel shortages deepen.
- Financial Times. September 2026. Singapore bunker market stresses global shipping.
- Chatham House. October 2026. Energy vulnerability in Southeast Asia.
- Carnegie Endowment for International Peace. October 2026. Subsidies and stability in Southeast Asia.
Sefa Yürükel
Danimarkalı Türk etnograf ve sosyal antropolog (MA)
Aarhus Üniversitesi, 1997
Bağımsız Araştırmacı
Araştırma Alanları: Uluslararası Politika, Kamu Uluslararası Hukuku, Jeopolitik, Sosyoloji, Psikoloji, Kültürel Çalışmalar, Sistemler ve Yapılar.